
Udnyttelseskriteriet: Når dansk moms følger brugen og ikke kunden

Et dansk rådgivningshus fakturerer en kunde i USA uden moms. Kunden er uden for EU, hovedreglen peger på kundens land, og fakturaen ser rigtig ud. To år senere spørger Skattestyrelsen, hvor rådgivningen rent faktisk blev brugt.
Viser det sig, at svaret er Danmark, er det rådgivningshuset, der skylder momsen. Og den regning kan sjældent sendes videre til kunden to år efter.
Det er udnyttelseskriteriet. Reglen fylder ikke meget i momsloven, men den rammeren bred gruppe af danske virksomheder, og den er svær at håndtere, fordi denkræver en vurdering i hvert enkelt tilfælde.
Reglen i korte træk
Hovedeglen for salg af ydelser mellem virksomheder er, at momsen hører hjemme der, hvorkunden er etableret. Det følger af momslovens § 16, stk. 1.
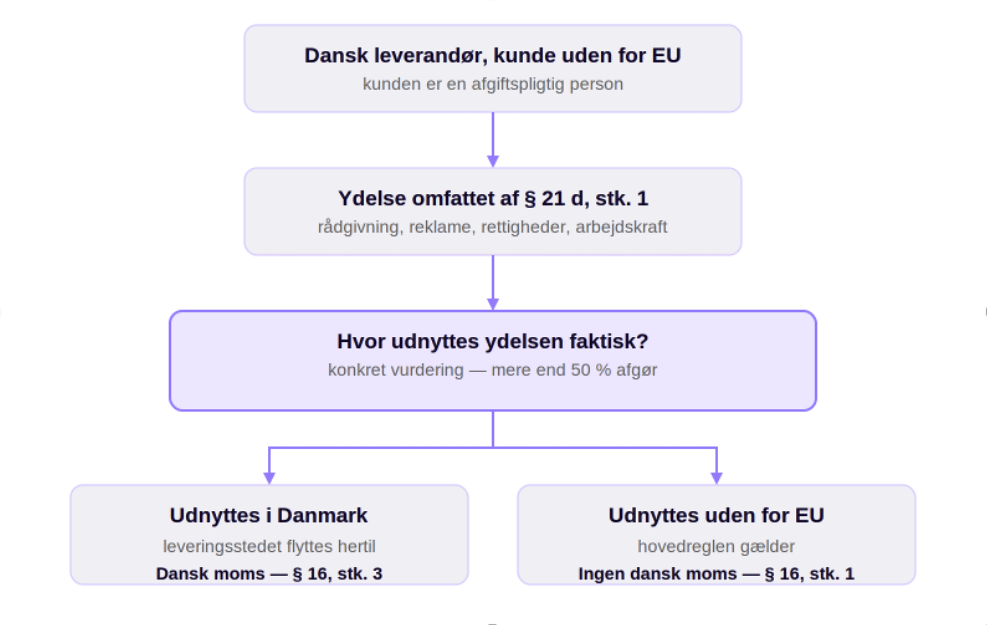
For en bestemt gruppe af ydelser gælder der en særregel. Leverer en dansk virksomhed en af disse ydelser til en afgiftspligtig kunde uden for EU, er leveringsstedet alligevel Danmark, hvis ydelsen faktisk benyttes eller udnyttes her i landet. Det står i momslovens § 16, stk. 3.
Ydelserne er opregnet i § 21 d, stk. 1, og dækker blandt andet rådgivning fra advokater, revisorer, ingeniører og konsulenter, reklameydelser, overdragelse afrettigheder, patenter og licenser, levering af arbejdskraft, udlejning afløsøre og visse finansielle ydelser.
Formålet med reglen er at undgå, at den samme ydelse enten beskattes to gange eller helt slipper for moms, og at sikre lige konkurrence mellem danske leverandører og leverandører uden for EU. Det er frivilligt for EU-landene at anvendekriteriet, og netop derfor kan den samme transaktion blive behandlet anderledes i nabolandet end i Danmark.
En vigtig undtagelse — elektroniske ydelser
Mange tror, at kriteriet også skal vurderes ved salg af software og digitaletjenester ud af EU. Det skal det ikke. Elektronisk leverede ydelser er omfattet af § 21 c, og udnyttelseskriteriet er irrelevant for dem.
Det er værd at bemærke, fordi teleydelser og radio- og tv-spredningstjenester står i samme bestemmelse og godt kan flyttes efter kriteriet, når de leveres til afgiftspligtige personer. Elektroniske ydelser kan ikke.
Sælger I ren SaaS eller andre digitale ydelser til kunder uden for EU, skal I altså ikke ud i en vurdering af, hvor ydelsen bruges. Men ligger der rådgivning,implementering eller tilpasning i den samme aftale, er I tilbage i vurderingen for netop den del.
Hvorfor det er svært i praksis
Den svære del er ikke at finde reglen. Den svære del er at svare på, hvor ydelsen faktisk udnyttes.
Stedet fastlægges efter den genstand, det forhold eller den målgruppe, som ydelsen er rettet mod. En retssag ved en dansk domstol udnyttes i Danmark. En reklamekampagne rettet mod danske forbrugere udnyttes i Danmark. Hvor pengene tjenes, har derimod ikke i sig selv nogen betydning.
Bruges ydelsen både i Danmark og uden for EU, afgøres det af, hvor den primært er tiltænkt udnyttet, og hvor den overvejende udnyttes. Ved overvejende forstås mere end 50 procent.
Det er værd at stoppe op ved. Der er ikke tale om en fordeling, hvor halvdelen af fakturaen får moms. Det er en skala. Falder vurderingen ud til "51%" i Danmark, skal der danskmoms på hele beløbet. Falder den ud til "49%", skal der ingen moms på.
To afgørelser, der viser hvor fint det skal skæres
I SKM2021.86.SR leverede en dansk virksomhed inkasso- og overvågningsydelser til en kunde uden for EU. Skatterådet fandt, at ydelserne blev udnyttet i Danmark, når de vedrørte debitorer etableret her. At kunden skulle afregne moms efter omvendt betalingspligt i sit eget land, ændrede ikke vurderingen. Kundensadresse var med andre ord ikke afgørende. Det var debitorernes.
I SKM2019.359.SR leverede en dansk virksomhed administration og rådgivning til en spiludbyder uden for EU. Skatterådet ville ikke acceptere, at der var tale om én samlet managementydelse. Hver enkelt ydelse skulle vurderes for sig. For en række af dem var der ikke dansk leveringssted, mens reklameydelser, som var købt i eget navn og viderefaktureret, blev anset for udnyttet i Danmark, fordi reklamerne blev udsendt herfra.
Det sidste eksempel viser kompleksiteten. Selv inden for den samme aftale med den samme kunde kan svaret være forskelligt fra ydelse til ydelse.
Derfor kan det ikke sættes op som en fast regel
Den faglige kompleksitet medfører også en systemudfordring.
Momsopsætning i et økonomisystem sidder på stamdata. En momskode på kunden eller en momskode på kontoen fungerer fint, når svaret entydigt følger kunden. Men udnyttelseskriteriet følger ikke kunden. Det følger den enkelte leverance.
Sætter man en fast regel på en kunde uden for EU, fastfryser man et svar, der kun var rigtigt for den transaktion, hvor vurderingen blev truffet. Næste projekt for den samme kunde kan tippe den anden vej, og det sker uden at nogen opdager det, fordi systemet gør præcis det, det er sat op til.
Hvorfor det er følsomt for virksomheden
I tillæg til den faglige kompleksitet ligger et kommercielt pres.
For en kunde uden for EU er dansk moms på fakturaen et problem. For nogle bliver momsen en direkte omkostning. For andre er den ikke tabt, men den binderl ikviditet og koster tid i en tilbagesøgningsproces. Derfor er der ofte et klart ønske om at undgå momsen.
Problemet er asymmetrien i risikoen. Vælger man ikke at opkræve, og viser vurderingen sig senere at være forkert, er det den danske leverandør, der hæfter. Momsen skal betales, og i praksis kan den sjældent faktureres videre til kunden flere årefter. Dermed bliver den en ren omkostning på en handel, der for længst er afregnet.
Hvad kan man gøre
Det vigtigste er at flytte vurderingen fremad. Den skal træffes, når fakturaen udstedes, ikke når kontrollen kommer.
Notér, hvad vurderingen hviler på, og gem begrundelsen sammen med transaktionen. Hold øje med aftaler, hvor flere typer af ydelser leveres.
Spørgsmålet er. Hvor mange af jeres fakturaer til kunder uden for EU hviler på envurdering, som nogen faktisk har truffet — og kan I finde begrundelsen frem igen, hvis I bliver bedt om det?
Det er den type spørgsmål, vi har bygget VhAT for at kunne besvare. Ikke ved at sætte endnu en fast regel op, men ved at se på transaktionerne enkeltvis.
{{cta:proev-gratis}}
Hvad er udnyttelseskriteriet?

Det er en særregel, der for visse ydelser flytter leveringsstedet efter, hvorydelsen faktisk benyttes eller udnyttes, i stedet for efter hvor kunden eretableret.
Hvilke ydelser er omfattet?
Ydelserne i momslovens § 21 d, stk. 1, blandt andet rådgivning, reklame, rettigheder oglicenser, arbejdskraft, udlejning af løsøre og visse finansielle ydelser.
Gælder det for software og SaaS?
Nej. Elektronisk leverede ydelser er omfattet af § 21 c, og for dem er udnyttelseskriteriet uden betydning.
Gælder det også ved salg til andre EU-lande?
Nej. Kriteriet sondrer kun mellem Danmark og lande uden for EU. At en ydelse udnyttes i et andet EU-land flytter ikke leveringsstedet.
Hvad sker der, hvis man ikke opkræver moms, og vurderingen var forkert?
Det er den danske leverandør, der hæfter for momsen. I praksis kan beløbet sjældent faktureres videre til kunden efterfølgende.
Læs også


Newsletter heading
Newsletter body
Få VhAT-nyheder direkte i indbakken
Tips om moms, fradrag og produktnyt — ingen spam, afmeld når som helst.
Klar til VhAT på Business Central?
Kontakt os allerede nu, så er I blandt de første, vi vender tilbage til, når integrationen går live i efteråret.
Newsletter heading
Newsletter body
Find dine oversete fradrag - prøv VhAT gratis
Prøv VhAT gratis i 14 dage, hvad du måske har overset i din momsangivelse. Ingen binding, ingen kreditkort krævet ved opstart.
Newsletter heading
Newsletter body

© Copyright 2026. All Rights Reserved.
Støttet af

Medlem af

VhAT ApS